Privatlån – vilken ränta kan du få?

Med en ansökan genom Sambla kan du få personliga erbjudanden och jämföra räntan du erbjuds. Det kostar inget och du väljer själv om du vill gå vidare.

Jämför privatlån från upp till 40 långivare
Kostnadsfritt och utan att binda dig
Endast en kreditupplysning hos UC

Vad är ett privatlån?

Ett privatlån är ett lån utan säkerhet, vilket betyder att du inte lämnar bostad, bil eller annan egendom som pant. Ett annat namn för samma typ av lån är blancolån. Banken eller långivaren bedömer din ekonomi innan den beslutar om du kan låna, hur mycket och till vilken ränta.

Sambla är ett finansbolag med tillstånd som kreditmarknadsbolag och står under Finansinspektionens tillsyn. Sambla erbjuder bland annat lånejämförelse: med en ansökan via Sambla kan du få erbjudanden från flera av de upp till 40 banker och långivare som Sambla samarbetar med.

Ett privatlån är en skuld som ska betalas tillbaka med ränta och avgifter. Alla som ansöker får inte ett erbjudande, och räntan kan skilja sig mellan olika banker och långivare.

Privatlån i korthet

Lånebelopp5 000–600 000 kr i nya pengar, totalt upp till 800 000 kr om en del samlar befintliga lån
Återbetalningstid1–20 år
RäntaSätts individuellt. Nominell ränta 4,50–21,99 % hos Samblas anslutna långivare (augusti 2026)
GrundkravMinst 18 år, folkbokförd i Sverige i minst 1 år, minst 8 400 kr i månadsinkomst och inget aktivt skuldsaldo hos Kronofogden de senaste sex månaderna
AnsökanKostnadsfri och inte bindande, till upp till 40 banker och långivare med en kreditupplysning hos UC
RänteavdragInget ränteavdrag från och med inkomståret 2026

Källa: Skatteverket. Uppdaterad: oktober 2026.

Så fungerar en privatlånsansökan genom Sambla

Fyll i din ansökan

Ange hur mycket du vill låna och fyll i uppgifterna om din ekonomi. Det kostar inget att ansöka och ansökan är inte bindande.

Sambla skickar din ansökan

Sambla hämtar en kreditupplysning hos UC och skickar ansökan till de banker och långivare som kan vara aktuella utifrån dina uppgifter. Det görs en kreditupplysning även om flera banker och långivare behandlar ansökan. Varje bank och långivare gör en egen kreditprövning och avgör om den vill lämna ett erbjudande.

Jämför erbjudandena du får

De erbjudanden du eventuellt får visas samlade på ett ställe. Jämför effektiv ränta, avgifter, månadsbetalning, återbetalningstid och totalt belopp att betala innan du bestämmer dig.

Välj om du vill gå vidare

Du väljer själv om du vill tacka ja till ett erbjudande eller avstå. Låneavtalet tecknas med den bank eller långivare du väljer, och pengarna betalas ut enligt långivarens villkor.

Läs mer om hur Sambla fungerar.

Följ din ansökan i appen

Se status på din ansökan och dina erbjudanden direkt i mobilen.
Ladda ner Samblas app från App Store eller Google Play

Så jämför du privatlån

När du får låneerbjudanden genom Sambla kan räntan, avgifterna och återbetalningstiden skilja sig åt. Under juli–september 2026 fick låneansökningar via Sambla i snitt 3,89 erbjudanden att jämföra, räknat på dem som fick minst ett erbjudande, enligt Samblas lånestatistik. Har du flera erbjudanden kan du först se vilket belopp varje långivare erbjuder, och sedan jämföra både vad lånet skulle kosta varje månad och vad du skulle betala sammanlagt.

Titta påDärför spelar det roll
LånebeloppDu kan erbjudas ett annat belopp än det du ansökte om.
Effektiv räntaVisar ränta och obligatoriska avgifter som en årlig procentsats.
MånadsbetalningVisar vad du behöver ha utrymme för i din ekonomi varje månad.
ÅterbetalningstidPåverkar både månadsbetalningen och hur länge du betalar ränta.
KreditkostnadVisar vad ränta och avgifter kostar i kronor utöver beloppet du lånar.

Om två erbjudanden gäller samma belopp och återbetalningstid kan du jämföra kreditkostnaden för att se vilket som kostar minst. Har erbjudandena olika återbetalningstid behöver du också väga en lägre månadsbetalning mot vad lånet kostar totalt. En längre tid kan göra betalningen lägre varje månad, men höja den sammanlagda kostnaden.

Välj en månadsbetalning som fungerar även om du får andra utgifter under tiden du betalar tillbaka lånet.

Var kan man ta ett privatlån?

Ett privatlån kan du ta direkt hos en bank eller ett kreditmarknadsbolag, eller ansöka om via Sambla, där en ansökan når upp till 40 banker och långivare. Oavsett var du ansöker är det banken eller långivaren som gör kreditprövningen och bestämmer räntan.

Ansöker du direkt hos en bank får du den bankens erbjudande, och ansöker du hos flera banker var för sig görs normalt en kreditupplysning för varje ansökan. Via Sambla görs en kreditupplysning hos UC, även om flera banker och långivare behandlar ansökan.

Jämför effektiv ränta och totalt belopp att betala för samma lånebelopp och återbetalningstid, oavsett var erbjudandet kommer ifrån. Kontrollera också att långivaren har tillstånd från Finansinspektionen. Sambla Group AB finns i Finansinspektionens företagsregister.

Vad kostar ett privatlån?

Vad ett privatlån kostar beror på hur mycket du lånar, vilken ränta och vilka avgifter du får och hur lång tid du tar på dig att betala tillbaka. Räntan sätts individuellt, så det är först när du får ett erbjudande som du kan se vilka villkor en långivare erbjuder dig.

En längre återbetalningstid ger ofta en lägre månadsbetalning, men kan göra lånet dyrare totalt eftersom du betalar ränta under längre tid. Fundera därför både på vad du kan betala varje månad och vad lånet skulle kosta under hela återbetalningstiden.

De flesta privatlån har rörlig ränta, så räkna med att månadskostnaden kan stiga. Välj en månadsbetalning som fungerar även om räntan höjs under återbetalningstiden.

Från och med inkomståret 2026 ger privatlån och andra lån utan säkerhet inget ränteavdrag, enligt Skatteverket. Hela räntan är därför en kostnad för dig. Läs mer om ränteavdrag för privatlån.

Vill du få en uppskattning innan du ansöker? Räkna på belopp, ränta och återbetalningstid i Samblas lånekalkylator. Beräkningen är ett exempel, och din faktiska kostnad beror på villkoren i det erbjudande du eventuellt får.

Vem kan ansöka om privatlån genom Sambla?

För att ansöka om privatlån genom Sambla behöver du:

  • Vara minst 18 år
  • Ha varit folkbokförd i Sverige i minst ett år
  • Ha en månadsinkomst på minst 8 400 kronor
  • Inte ha haft ett aktivt skuldsaldo hos Kronofogden under de senaste sex månaderna

Du kan ansöka även om du har en betalningsanmärkning, men det kan påverka vilka långivare som vill lämna ett erbjudande och vilka villkor du får. Varje långivare gör sin egen kreditprövning. Att du uppfyller grundkraven betyder därför inte att du säkert får ett lån.

Läs mer om lån med betalningsanmärkning.

text image

Hur mycket kan man låna med privatlån?

Genom Sambla kan du ansöka om privatlån från 5 000 kronor. Det högsta beloppet beror på vad lånet ska användas till:

Nytt privatlån: upp till 600 000 kr
Nytt lån + samla befintliga lån: upp till 800 000 kr

Om du vill ansöka om mer än 600 000 kronor behöver en del av det nya lånet användas för att betala av befintliga lån eller krediter. Läs mer om hur det fungerar att samla lån och krediter.

Beloppen visar hur mycket du kan ansöka om. Varje långivare bedömer sedan din ekonomi och avgör om den kan erbjuda dig ett lån och i så fall hur mycket.

Här är ett urval av våra 40 samarbetspartners
Spendwise
Bank Norweigan
Remember
Nordax
ICA Banken
Santander
Ikano bank
MedMera Bank
Collector
Marginalen Bank
Resurs
LF Finans

Varför får jag inte erbjudanden från alla långivare?

När du ansöker genom Sambla matchas din ansökan med långivare som kan vara aktuella utifrån dina uppgifter. Det betyder inte att alla banker och långivare som Sambla samarbetar med får din ansökan, eller att varje långivare som tar del av den lämnar ett erbjudande. Enligt Samblas lånestatistik fick ungefär 8 av 10 ansökningar via Sambla minst ett låneerbjudande under juli–september 2026.

"Du får bara erbjudanden från de banker och långivare som efter sin individuella bedömning kan erbjuda dig ett lån. Varje långivare har egna kriterier och gör en kreditprövning utifrån din ekonomiska situation.

De tittar framför allt på om du har förutsättningar att betala ränta och amortering under hela återbetalningstiden. Bedömningen kan även påverkas av exempelvis din inkomst, befintliga lån och krediter, betalningsanmärkningar och tidigare kreditupplysningar. Eftersom långivarnas kriterier skiljer sig åt kan antalet erbjudanden variera från person till person.”
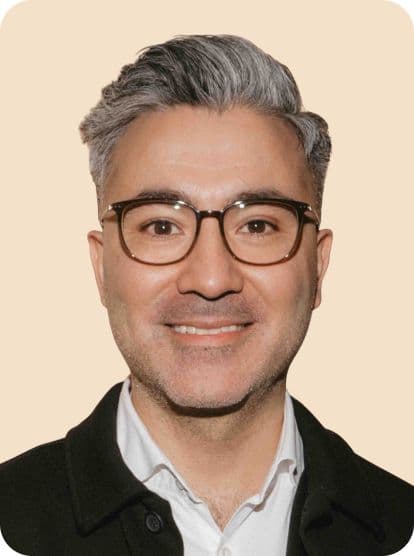
Yasin Kayhan – Commercial ManagerYasin Kayhans LinkedIn-profil

text image

Om du får avslag på din ansökan om privatlån

Ett avslag betyder att banken eller långivaren har bedömt att du inte uppfyller dess krav eller inte har tillräckligt ekonomiskt utrymme för lånet just nu. Bedömningen kan påverkas av bland annat inkomst, befintliga lån och krediter, betalningsanmärkningar och skulder hos Kronofogden.

Kontrollera att uppgifterna om inkomst, boendekostnad och befintliga lån i ansökan stämmer, och att uppgifterna i din kreditupplysning är riktiga. Många ansökningar på kort tid ger fler kreditupplysningar, vilket kan påverka nästa bedömning.

text image

Vad påverkar räntan på ett privatlån?

Räntan sätts individuellt av varje långivare. Den nominella räntan hos Samblas anslutna långivare ligger mellan 4,50 och 21,99 % (uppdaterat augusti 2026), men spannet säger inte vilken ränta du själv kan få. Din inkomst, dina befintliga lån och krediter och din betalningshistorik kan påverka vad du erbjuds. Även en medsökande kan påverka långivarens bedömning.

Banker och långivare gör egna bedömningar. Därför kan du få olika räntor för samma lånebelopp och återbetalningstid. Enligt Samblas lånestatistik skilde den effektiva räntan i median 6,51 procentenheter mellan högsta och lägsta erbjudandet på samma ansökan under juli–september 2026, när minst två långivare erbjöd hela beloppet. Räntan du ser i en annons är heller inte nödvändigtvis den du själv får. Först när du fått personliga erbjudanden kan du jämföra vad långivarna erbjuder dig.

Vilken bank har lägst ränta på privatlån?

Det finns ingen bank som alltid ger alla lägst ränta. Samma ansökan kan få olika ränta hos olika banker och långivare, eftersom var och en väger in din ekonomi på sitt eget sätt. Vilket erbjudande som passar dig beror på villkoren du får, så jämför effektiv ränta och totalt belopp att betala för samma lånebelopp och återbetalningstid.

Verkligt kundexempel: samma belopp gav olika räntor

Ett räntespann visar vilka räntor som kan förekomma, men inte vilken ränta just du kommer att erbjudas eller vad ditt lån kommer att kosta. Det kan först avgöras när långivaren har gjort en individuell kreditbedömning.

Det syns tydligt i tre verkliga kundärenden hos Sambla från september 2026. Kunderna fick alla 500 000 kronor utbetalt från samma långivare, med samma återbetalningstid och uppläggningsavgift. Trots det fick de olika räntor och månadskostnader.


 Kund 1Kund 2Kund 3
Lånebelopp500 000 kr500 000 kr500 000 kr
Nominell ränta8,72 %10,49 %11,33 %
Effektiv ränta9,10 %11,02 %11,95 %
Att betala varje månad4 990 kr5 524 kr5 787 kr
Tid att betala tillbaka180 månader180 månader180 månader
Uppläggningsavgift375 kr375 kr375 kr


Den effektiva räntan varierade från 9,10 till 11,95 procent – en skillnad på 2,85 procentenheter. Mellan den lägsta och den högsta månadskostnaden skilde det 797 kronor i månaden.

En stark ekonomi kan generellt öka möjligheten att få en lägre ränta. Vilken ränta en person faktiskt erbjuds beror däremot på hur långivaren väger samman bland annat inkomst, befintliga lån och krediter, betalningshistorik och andra ekonomiska uppgifter. Olika långivare använder dessutom sina egna kriterier. Därför går det inte att räkna ut en persons ränta i förväg utifrån en enskild uppgift.

Det finns inte heller en bestämd räntenivå som är bra för alla. Ett räntespann visar inom vilka nivåer räntan kan ligga, men inte var i spannet du kommer att hamna. Först när du har fått personliga erbjudanden kan du se vad lånet skulle kosta för dig och jämföra effektiv ränta, avgifter, månadskostnad och total kostnad.

Om kundexemplet

Kundexemplet bygger på tre verkliga och genomförda kundärenden hos Sambla från september 2026. Uppgifterna har kontrollerats och allt som kan avslöja kundernas identitet har tagits bort.

Resultaten gäller de här kunderna och är ingen garanti för vilken ränta eller vilka villkor du kan få. En ansökan är ingen garanti för ett erbjudande eller ett beviljat lån.

Så tar Sambla fram och kontrollerar kundcase

Räntetak, kostnadstak och dina rättigheter

Krediträntan på ett privatlån får vara högst referensräntan plus 20 procentenheter. Referensräntan är 2,00 % under perioden 1 juli–31 december 2026, vilket ger ett räntetak på 22 procent. Räntetaket gäller krediträntan, inte den effektiva räntan, som kan bli högre när avgifter räknas in.

Ränta, avgifter och inkassokostnader får tillsammans inte överstiga lånebeloppet. Den som lånar 10 000 kronor kan alltså som mest betala 10 000 kronor i ränta och avgifter.

Den som tar ett privatlån har 14 dagars ångerrätt enligt konsumentkreditlagen. Många långivare låter dig också betala av lånet i förtid eller amortera extra utan avgift, vilket kan sänka den totala kostnaden. Kontrollera villkoren i låneavtalet innan du skriver under.

Från den 20 november 2026 gäller en ny konsumentkreditlag (2026:1011), som bland annat innehåller räntetak, kostnadstak och skärpta krav på kreditprövning. Källa: Konsumentkreditlag (2026:1011), läst 21 oktober 2026.

Läs vad våra kunder säger

När passar ett privatlån och när bör det undvikas?

Ett privatlån är inte knutet till ett visst köp. Det kan passa för en planerad utgift om du har råd med återbetalningen under hela lånetiden.

Vad kan man använda ett privatlån till?

Du kan till exempel låna till:

Har du flera lån och krediter kan du också läsa om att samla lån. Jämför då vad det nya lånet skulle kosta totalt med kostnaden för dina nuvarande lån.

När bör du avstå från att låna?

Om lånet behövs för att täcka återkommande utgifter, eller om du är osäker på om du klarar månadsbetalningen, är det klokt att avvakta. Räkna också på totalkostnaden: en längre återbetalningstid kan sänka månadskostnaden men göra lånet dyrare totalt.

Ansök om privatlån via Sambla

När du ansöker om privatlån via Sambla skickas ansökan till de banker och långivare som kan vara aktuella utifrån dina uppgifter. De erbjudanden som långivarna väljer att ge dig visas samlade, så att du kan jämföra villkoren innan du bestämmer dig.

Det kostar inget att ansöka via Sambla, och du väljer själv om du vill tacka ja till ett erbjudande.

Ansök om privatlån Därför kan du lita på Sambla


Vanliga frågor om privatlån

Vad är ett privatlån?

Ett privatlån är ett lån utan säkerhet, vilket betyder att du inte lämnar bostad, bil eller annan egendom som pant. Privatlån kallas också blancolån. Banken eller långivaren bedömer din ekonomi innan den beslutar om du kan få lånet och till vilka villkor.

Vad är en bra ränta på privatlån?

Det finns ingen ränta som är bra för alla, eftersom räntan beror på din ekonomi. Den nominella räntan hos Samblas anslutna långivare ligger mellan 4,50 och 21,99 %, och krediträntan får vara högst 22 % under perioden 1 juli–31 december 2026. Ett bra erbjudande för dig har en effektiv ränta och ett totalt belopp att betala som du har jämfört med andra erbjudanden på samma belopp och återbetalningstid, och en månadskostnad som ryms i din budget.

Vad krävs för att få privatlån?

För att ansöka via Sambla behöver du vara minst 18 år, ha varit folkbokförd i Sverige i minst ett år, ha en månadsinkomst på minst 8 400 kronor och inte ha haft ett aktivt skuldsaldo hos Kronofogden under de senaste sex månaderna. Varje långivare gör sedan en egen kreditprövning, så grundkraven innebär ingen garanti för ett erbjudande.

Kostar det något att ansöka och är ansökan bindande?

Det kostar inget att ansöka om privatlån via Sambla och ansökan är inte bindande. Om du får erbjudanden väljer du själv om du vill gå vidare med något av dem.

Kan jag ansöka om privatlån med betalningsanmärkning?

Ja, du kan ansöka via Sambla även om du har en betalningsanmärkning. Om du får ett erbjudande beror på långivarens bedömning av din ekonomi, och anmärkningen kan påverka vilka villkor du erbjuds. Läs mer om lån med betalningsanmärkning.


Får man ränteavdrag för privatlån?

Nej. Från och med inkomståret 2026 ger privatlån och andra lån utan säkerhet inget ränteavdrag, enligt Skatteverket. Läs mer om ränteavdrag för privatlån.

Vilken bank har lägst ränta på privatlån?

Det finns ingen bank som alltid ger alla lägst ränta. Räntan sätts individuellt efter varje bank och långivares kreditprövning, så samma ansökan kan få olika ränta hos olika långivare. Jämför effektiv ränta och totalt belopp att betala för samma lånebelopp och återbetalningstid.

Hur mycket kan jag låna med ett privatlån?

Via Sambla kan du ansöka om privatlån från 5 000 kronor upp till 600 000 kronor. Om en del av det nya lånet ska användas för att samla befintliga lån och krediter kan du ansöka om totalt upp till 800 000 kronor. Långivaren avgör om du kan få ett lån och vilket belopp den i så fall erbjuder. Läs mer om att samla lån och krediter.

Vilket privatlån är lättast att få?

Det finns inget privatlån som är lätt att få för alla. Varje bank och långivare gör en kreditprövning för att bedöma om du har råd med lånet, och kraven skiljer sig mellan långivarna. Inkomst, befintliga lån och krediter, betalningsanmärkningar och hur mycket du vill låna påverkar bedömningen. Ansöker du via Sambla kan flera banker och långivare pröva samma ansökan med en kreditupplysning hos UC.

Tas det flera kreditupplysningar om flera långivare tittar på min ansökan?

Nej. När du ansöker om privatlån via Sambla begärs en kreditupplysning hos UC. Du kan ändå få flera omfrågandekopior, till exempel i Kivra, när olika långivare tar del av samma upplysning. Flera kopior betyder alltså inte att en ny UC-förfrågan har registrerats för varje långivare.

Är det dumt att ta ett privatlån?

Ett privatlån kan passa för en planerad utgift om du har råd med månadsbetalningen under hela återbetalningstiden. Att låna till återkommande utgifter, eller när du är osäker på om du klarar betalningarna, är sällan en bra idé. Räkna på det totala beloppet att betala och på hur månadskostnaden påverkas om den rörliga räntan stiger innan du bestämmer dig.

Vad är skillnaden mellan ränta och effektiv ränta?

Räntan är kostnaden för att låna pengarna, uttryckt som en procentsats. Effektiv ränta anges också i procent, men tar dessutom hänsyn till obligatoriska avgifter och hur betalningarna görs. Vill du se kostnaden i kronor ska du titta på kreditkostnaden och det totala beloppet att betala.

Povel Arwidson
Povel Arwidson
Uppdaterad: 2026-10-29

Povel är utbildad journalist med flerårig erfarenhet som ekonomiskribent. På Sambla hjälper han våra läsare genom lättbegripliga texter inom allt som rör privatekonomi.
    Povel Arwidsons LinkedIn-profil 

Bild på Marcus Karlsson, granskare.

Granskad av

Marcus Karlsson

Finansexpert, Sambla Group

Senast granskad: 2026-10-21

Marcus har över 20 års erfarenhet från internationell finans och granskar sidans innehåll för korrekthet, aktualitet och kvalitet innan publicering. Granskningen är en del av Samblas redaktionella arbete för att informationen du läser ska vara korrekt och aktuell.


Marcus Karlssons LinkedIn profil

Läs om hur vi granskar vårt innehåll

Våra andra tjänster